

 TH
 EN
DSI ผนึกกำลังหน่วยงานที่เกี่ยวข้อง ยึดวัตถุอันตราย สารตั้งต้นผลิตยาเสพติด ศาลภาษีอากรกลาง พิพากษาลงโทษจำคุก - ปรับกว่า 106 ล้านบาท เร่งขยายผลคดีสมคบยาเสพติด
เผยแพร่: 19 พ.ย. 2569 16:09 น. ปรับปรุง: 19 พ.ย. 2569 16:09 น. เปิดอ่าน 106 ครั้ง


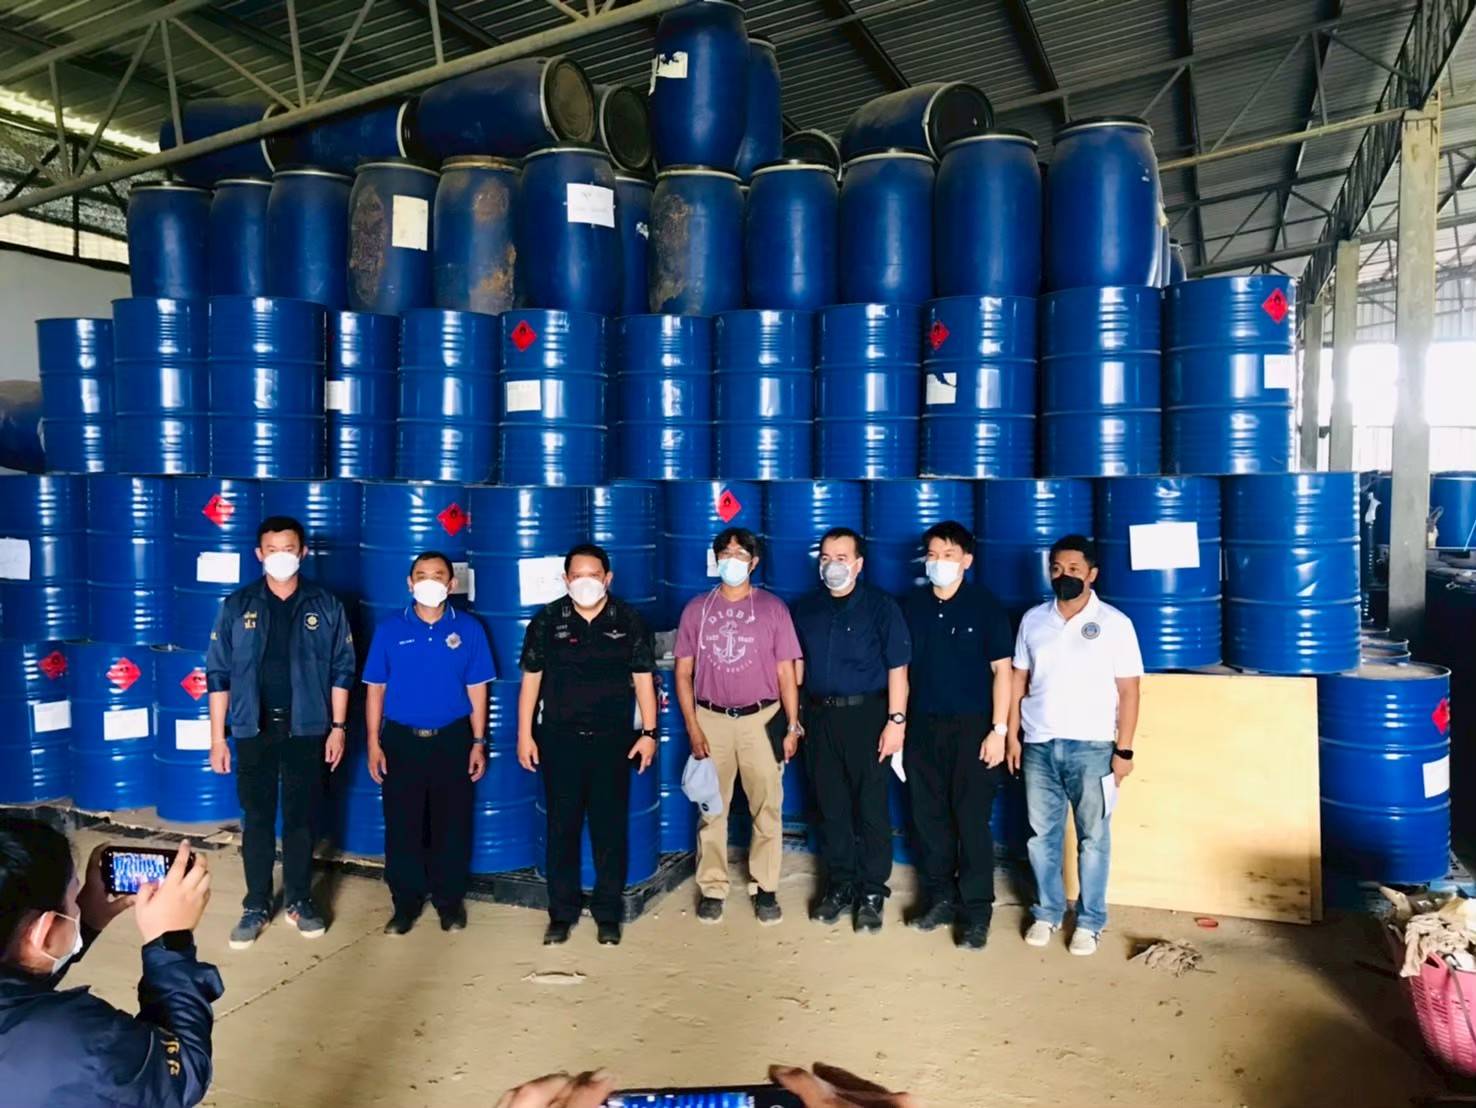
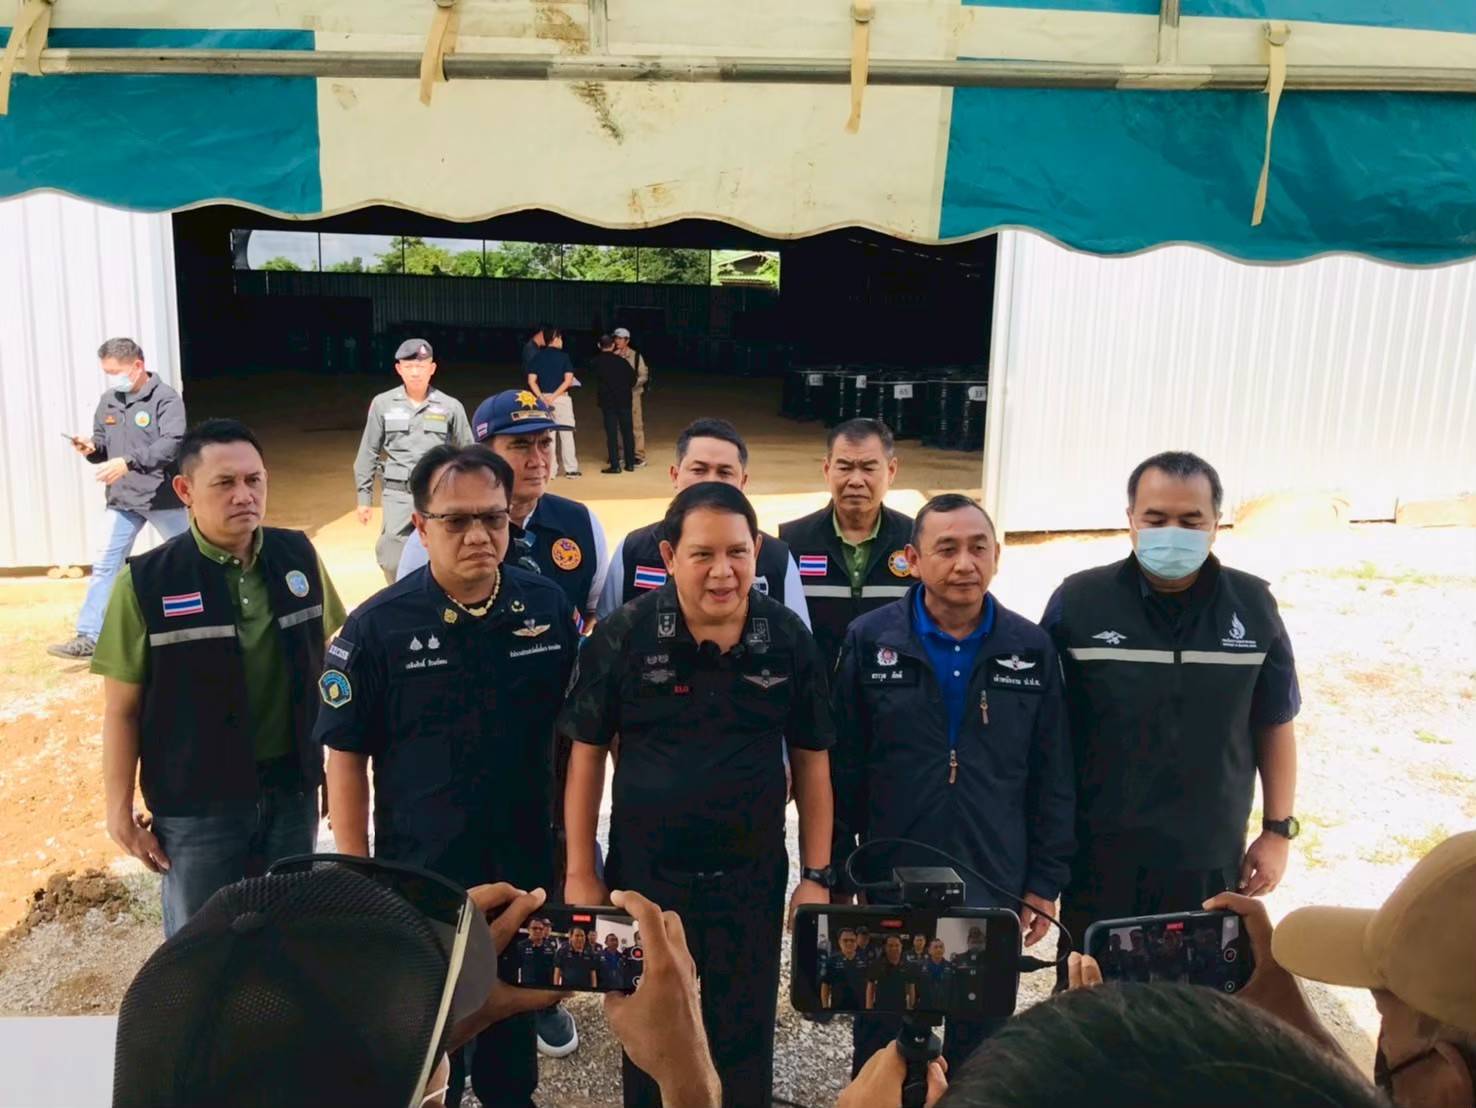
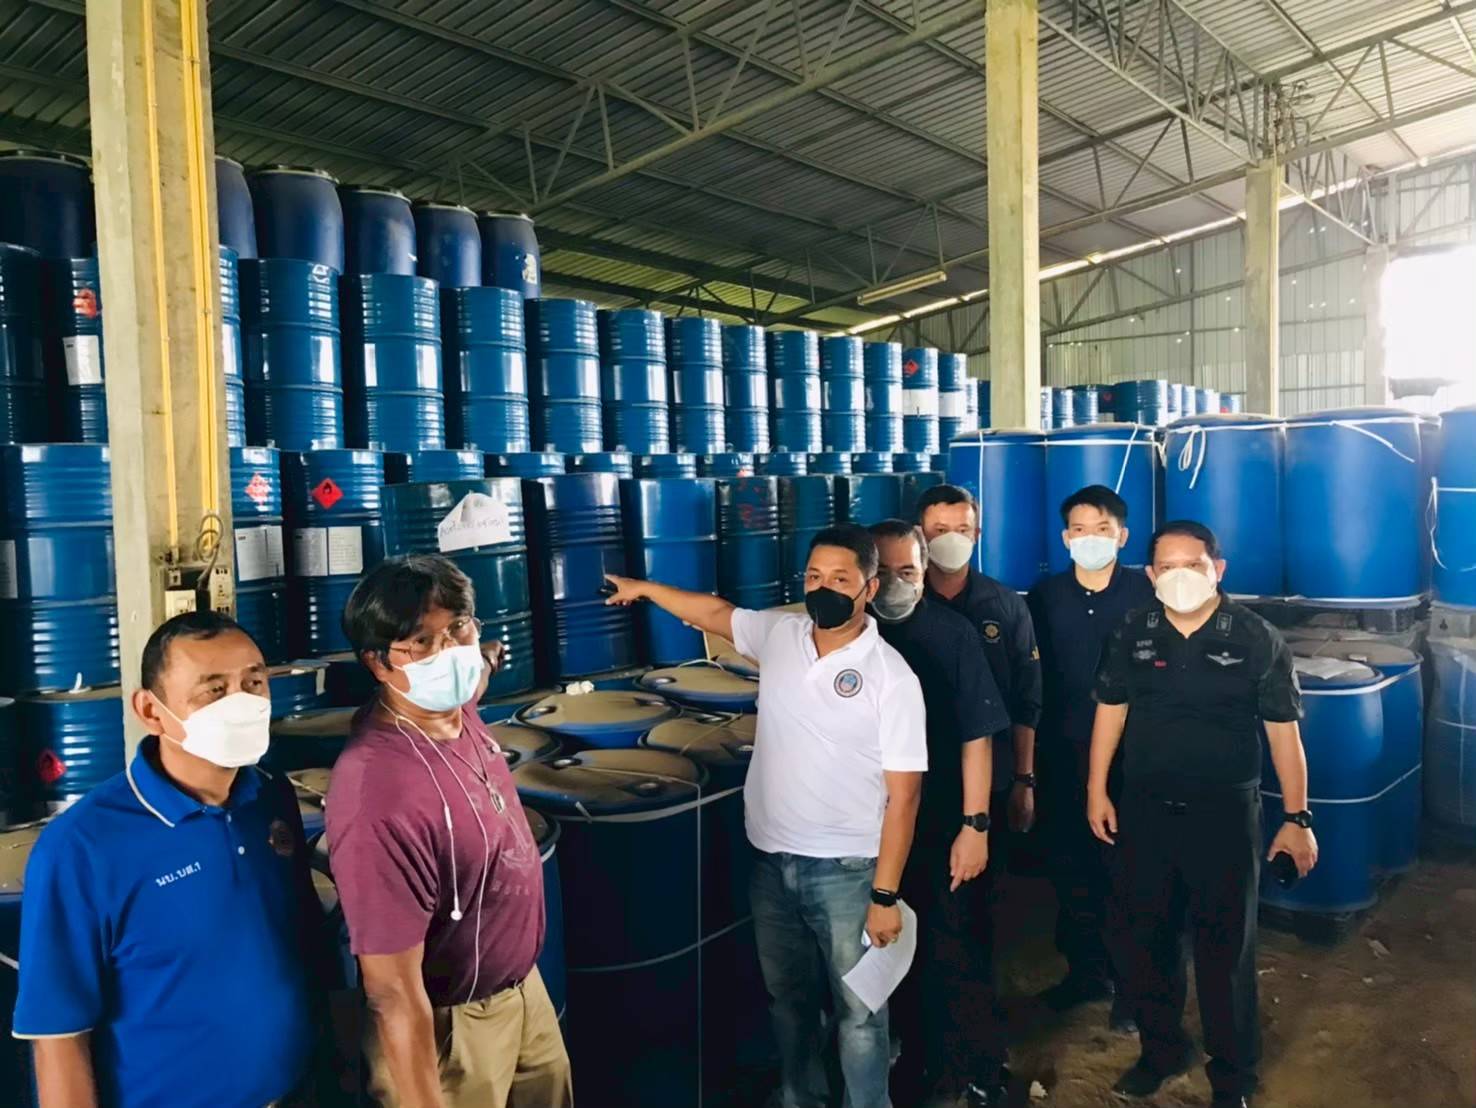
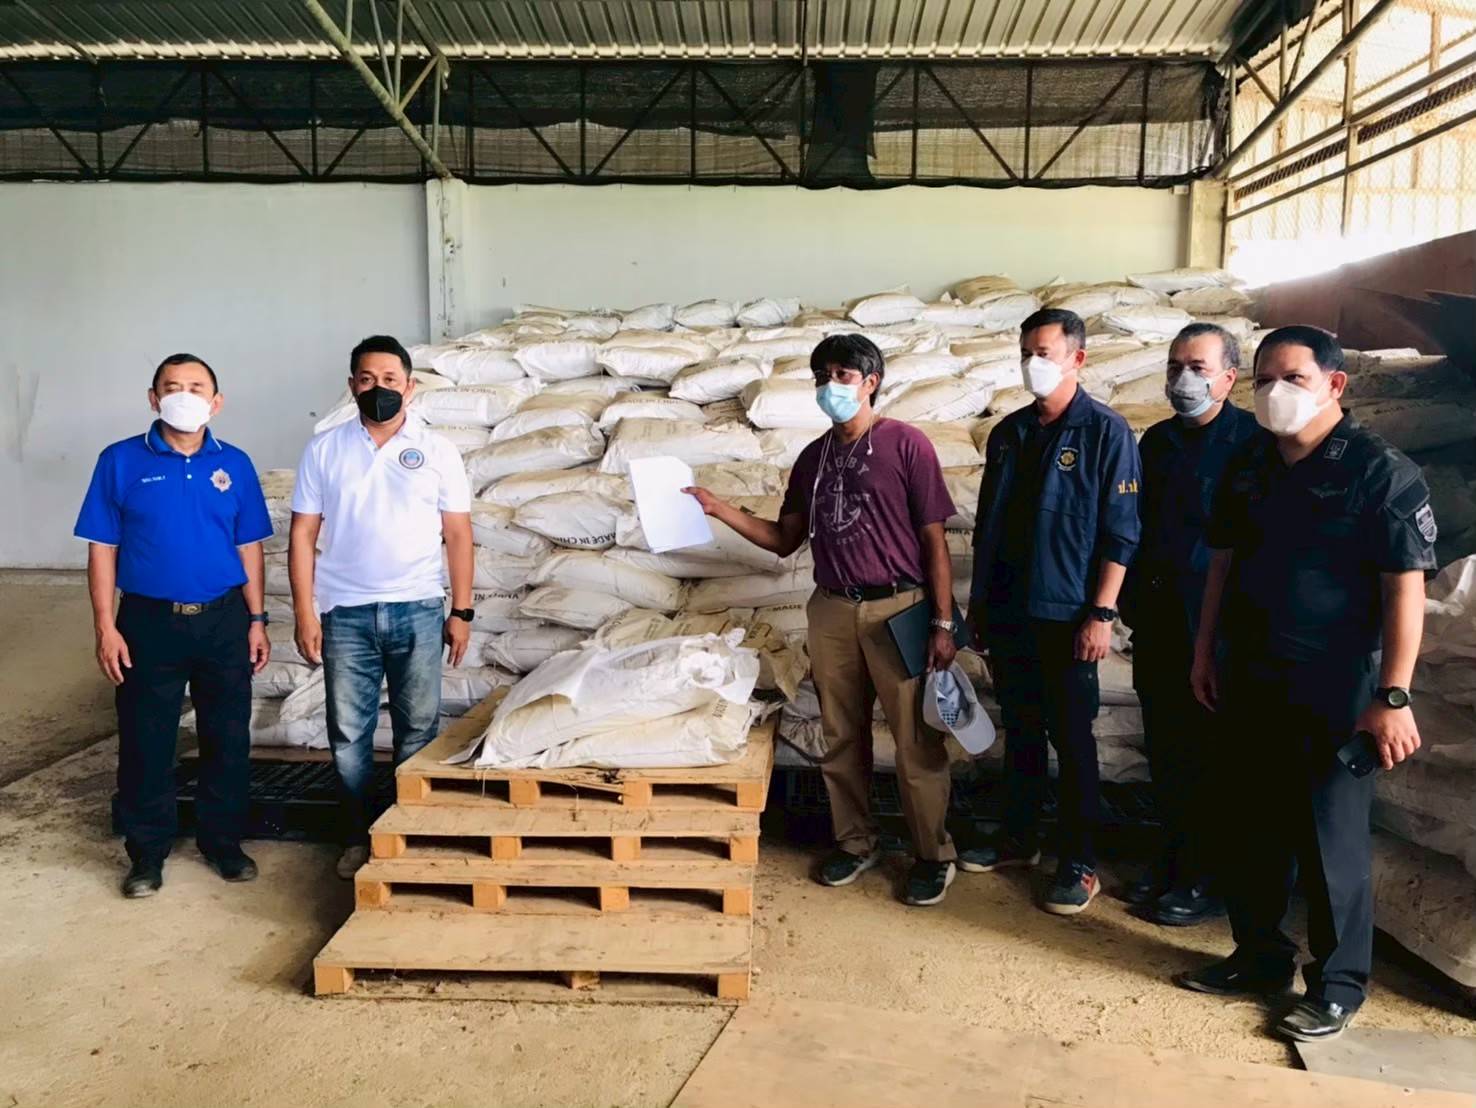
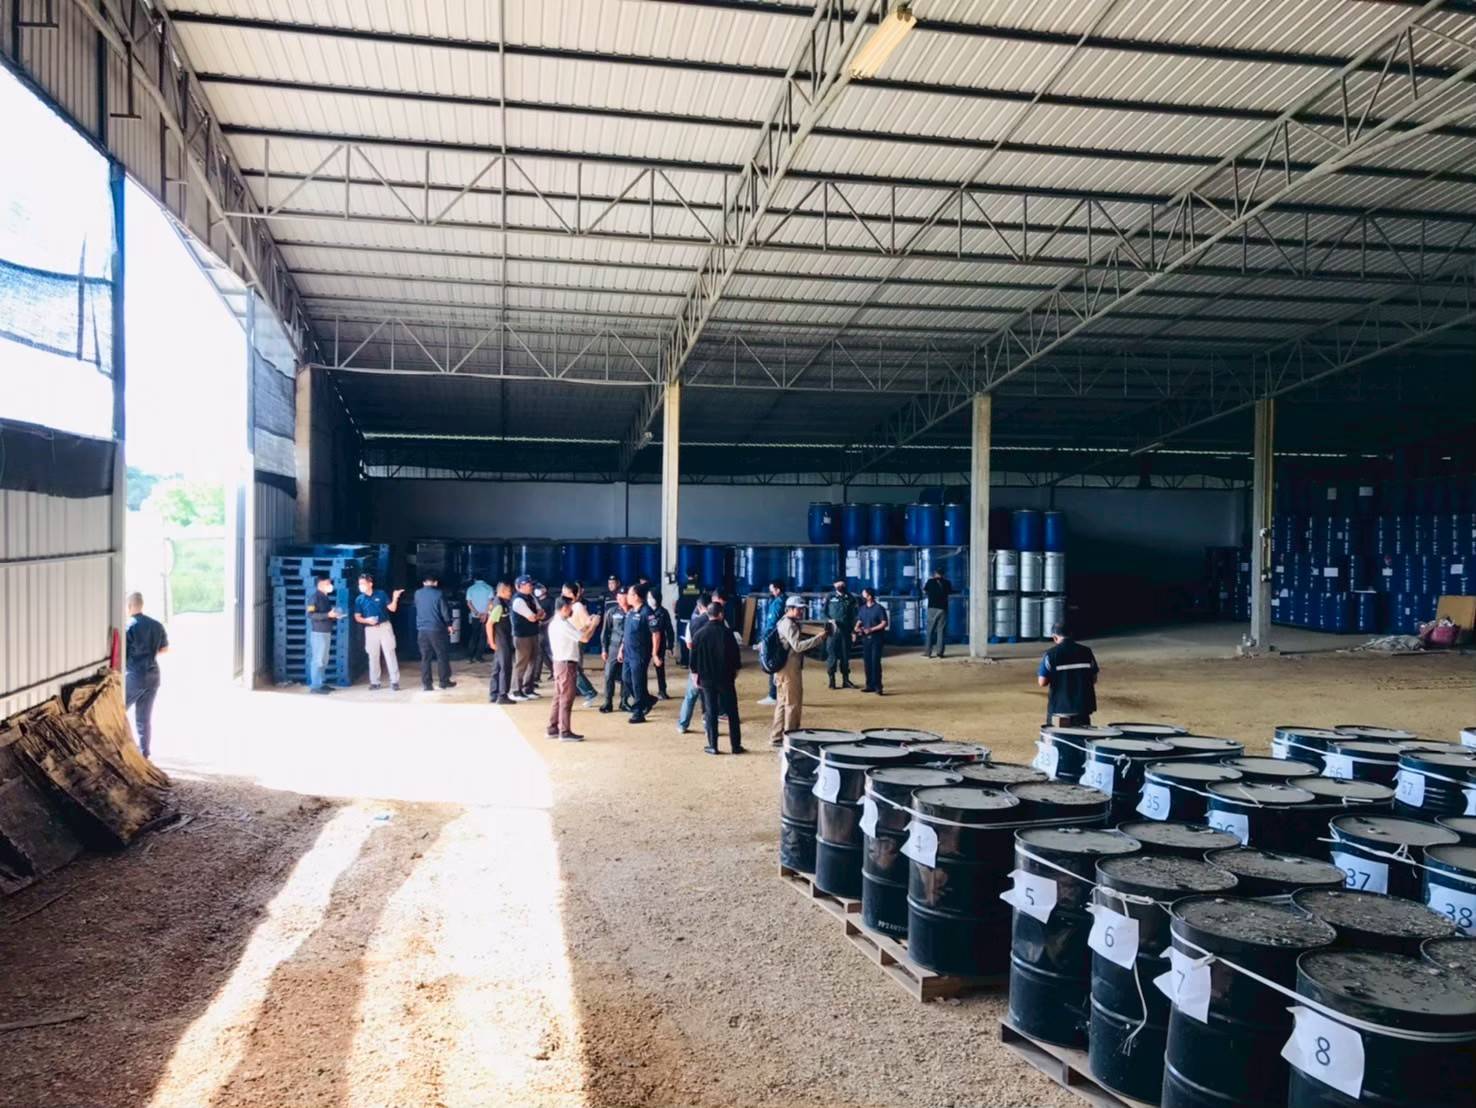
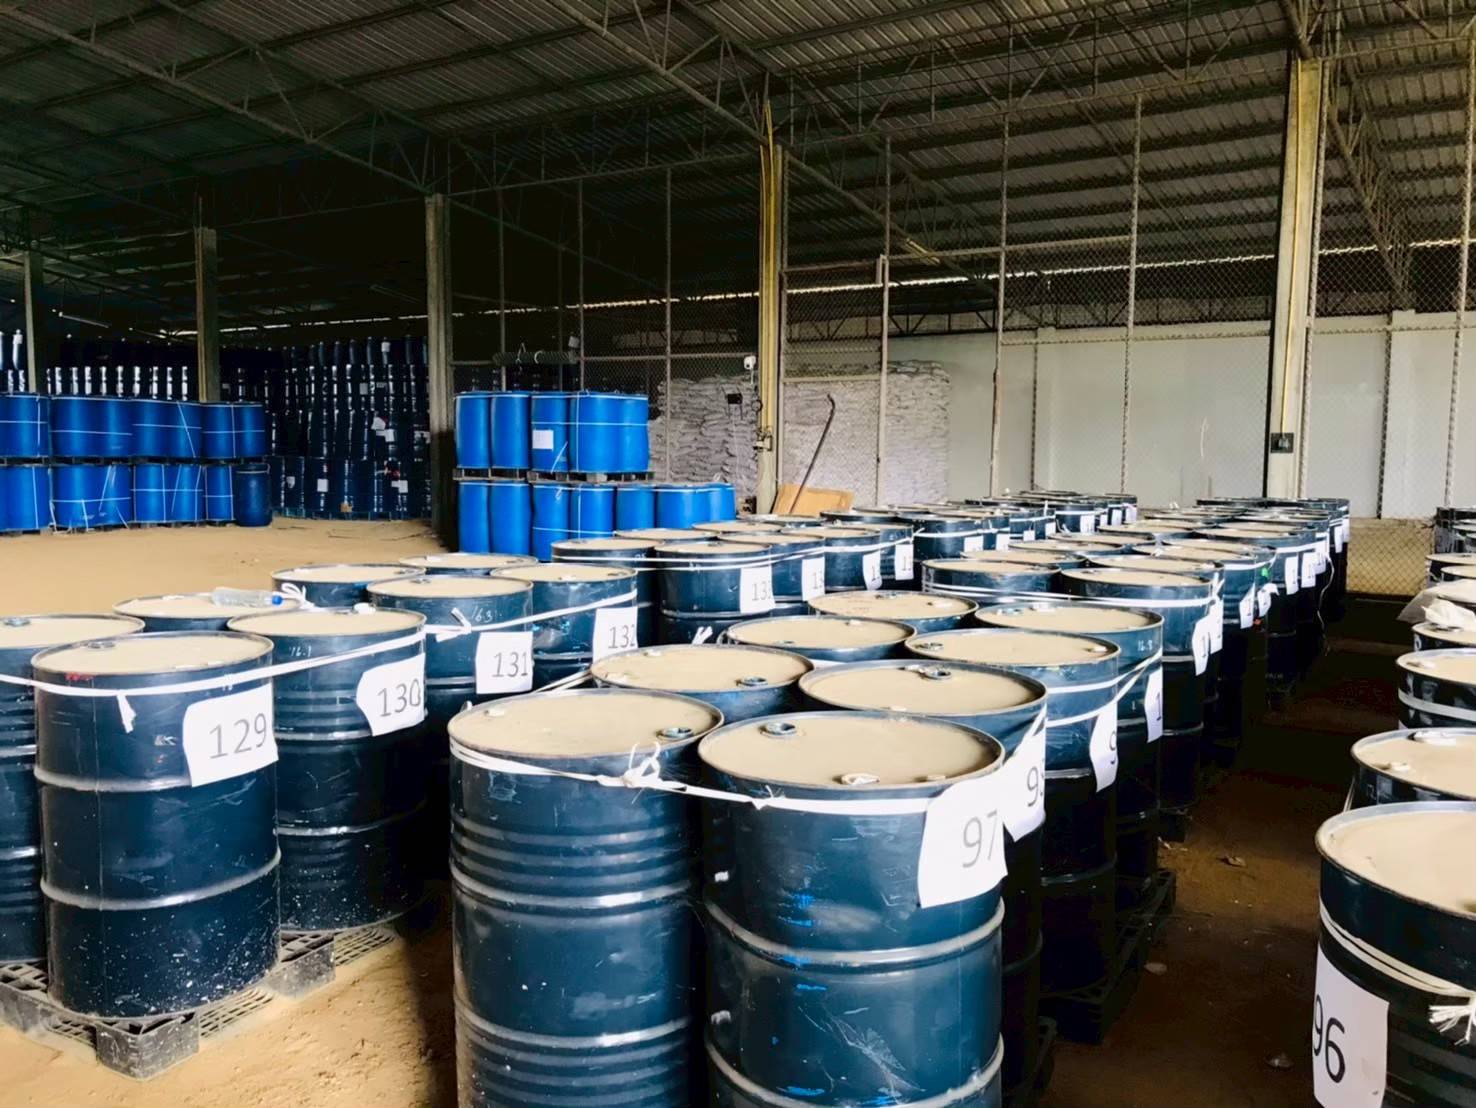
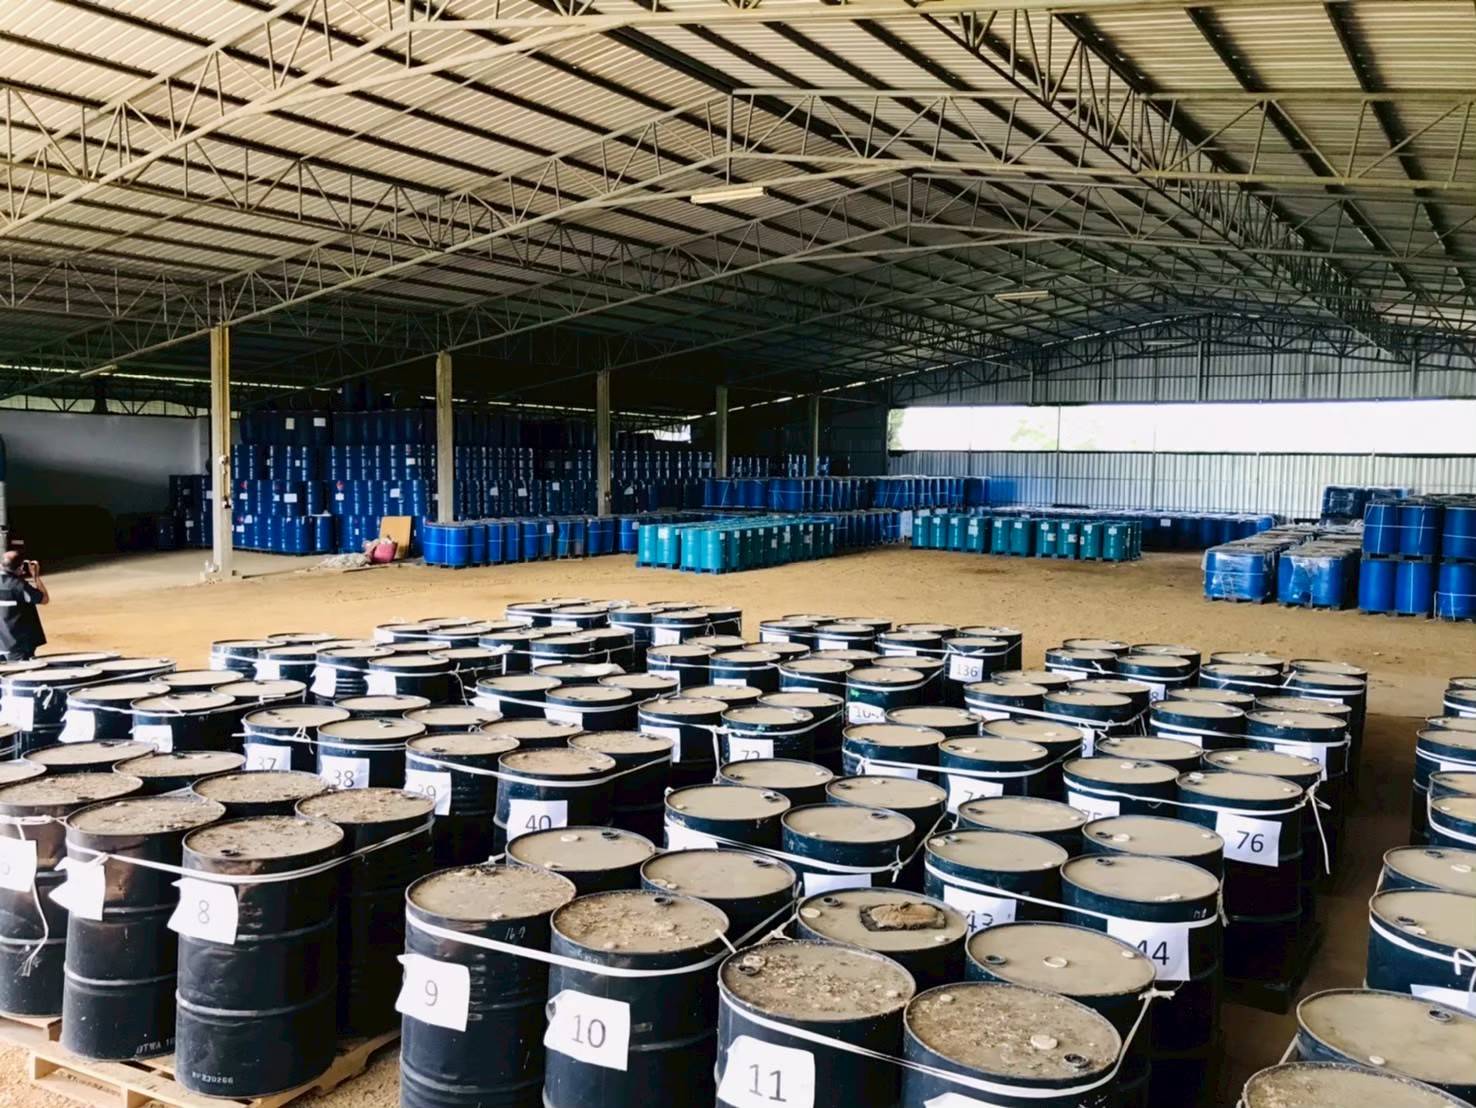
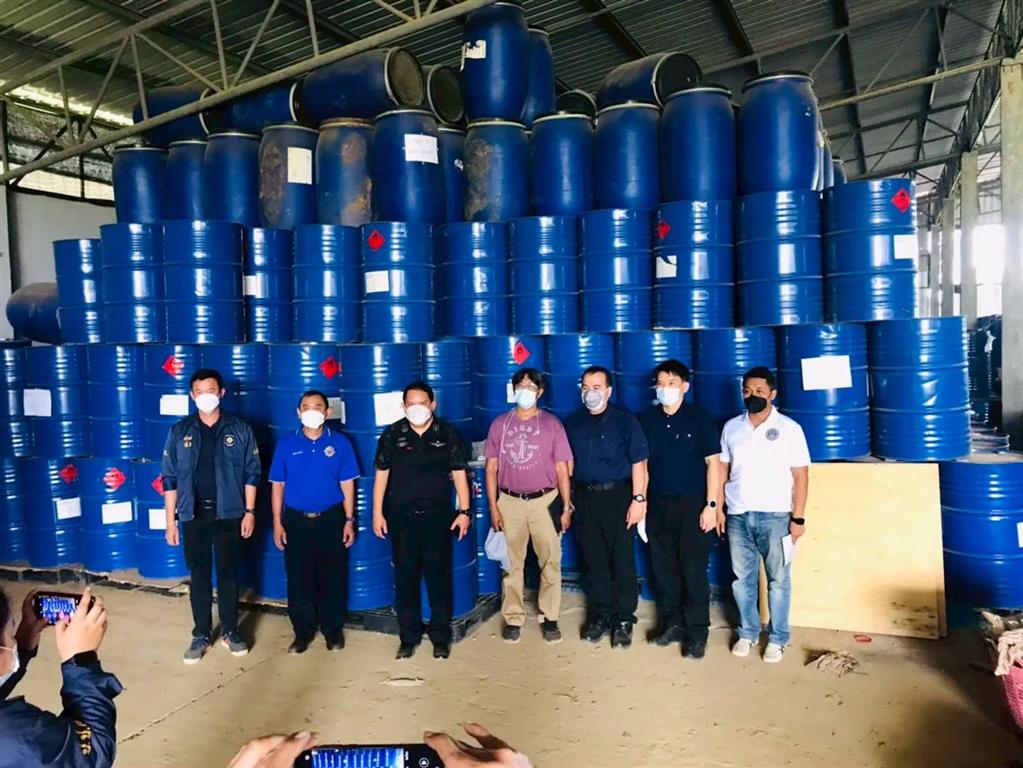
ตามที่กรมสอบสวนคดีพิเศษ โดยกองคดีคุ้มครองผู้บริโภค ได้บูรณาการกับสำนักงาน ป.ป.ส.ภาค 6 กรมโรงงานอุตสาหกรรม สรรพสามิตพื้นที่แม่สอด และหน่วยงานที่เกี่ยวข้อง ตรวจยึดสารเคมีที่เป็นวัตถุอันตราย ชนิดต่างๆ จำนวน 8 ชนิด ประกอบด้วย สารทูโลอีน เบนซีน อะซิโตน โซเดียมไฮดรอกไซด์ โพรพิโอฟีโนน เมทิลามีน กรดไฮโดรเจนโบรไมด์ กรดไดเบนโซอิล-แอล ทาร์ทาริก และเอทิลอะซิเตต คำนวณเป็นปริมาณ 805 ตัน มูลค่ารวมประมาณ 67 ล้านบาท ที่บริเวณโกดังแห่งหนึ่ง ในตำบลแม่กาษา อำเภอแม่สอด จังหวัดตาก และรับไว้ทำการสอบสวนเป็นคดีพิเศษที่ 1/2568 ในความผิดฐานครอบครองวัตถุอันตรายโดยฝ่าฝืนกฎหมาย
ตามพระราชบัญญัติวัตถุอันตราย พ.ศ.2535 และความผิดฐานครอบครองสิ่งของที่มิได้เสียภาษีสรรพสามิต
ตามพระราชราชบัญญัติภาษีสรรพสามิต พ.ศ.2560 รวมถึงความผิดอื่นที่เกี่ยวข้อง ซึ่งทางคดีสอบสวนเสร็จสิ้น โดยมีความเห็นควรสั่งฟ้องผู้ต้องหา จำนวน 3 ราย และส่งสำนวนการสอบสวนพร้อมตัวผู้ต้องหาคือ บริษัทอัยญดา
เคมีคอล จำกัด ห้างหุ้นส่วนจำกัด ราชัน เกรทฟู๊ด และนายปภังกร กรรมการบริหารของบริษัททั้งสอง ไปยังพนักงานอัยการ สำนักงานคดีพิเศษ สำนักงานอัยการสูงสุด เพื่อพิจารณา โดยพนักงานอัยการฯ ได้มีคำสั่งให้แยกสำนวนการสอบสวนออกเป็น 2 สำนวน คือคดีพิเศษที่ 1/2568 เดิม ที่แยกดำเนินคดีในความผิดที่เกี่ยวกับ สารเบนซีน และสารทูโลอีน ซึ่งมีความผิดตามพระราชบัญญัติภาษีสรรพสามิต พ.ศ.2560 และอยู่ในเขตอำนาจของศาลภาษีอากรกลาง ไปยังสำนักงานอัยการคดีภาษีอากร และคดีพิเศษที่ 67/2569 ที่ดำเนินคดีในข้อหาส่วนที่เหลือ ส่งสำนักงานอัยการคดีพิเศษ ดำเนินการต่อ
ต่อมา พนักงานอัยการสำนักงานภาษีอากร ได้ยื่นฟ้องผู้ต้องหาทั้งหมดในคดีพิเศษที่ 1/2568 ต่อศาลภาษีอากรกลาง เป็นคดีหมายเลขดำที่ ภอ 160/2569 และต่อมาได้มีคำพิพากษา เป็นคดีหมายเลขแดงที่ ภอ 572/2569 เมื่อวันที่ 5 ตุลาคม 2569 โดยพิพากษาลงโทษปรับ บริษัทอัยญดา เคมีคอล จำกัด ห้างหุ้นส่วนจำกัด ราชัน เกรทฟู๊ด จำเลยที่ 1 และที่ 2 ตามลำดับ จำเลยที่ 1 และที่ 2 มีความผิดตามพระราชบัญญัติภาษีสรรพสามิต พ.ศ. 2560 มาตรา 186 (2), 204 (1) ประกอบประมวลกฎหมายอาญา มาตรา 83 จำเลยที่ 3 มีความผิดตามพระราชบัญญัติภาษีสรรพสามิต พ.ศ. 2560 มาตรา 186 (2), 204 (1), 208 ประกอบประมวลกฎหมายอาญา มาตรา 83 และจำเลยที่ 1 และที่ 2 มีความผิดตามพระราชบัญญัติวัตถุอันตราย พ.ศ. 2535 มาตรา 23 วรรคหนึ่ง, 73 ประกอบประมวลกฎหมายอาญา มาตรา 83 จำเลยที่ 3 มีความผิดตามพระราชบัญญัติวัตถุอันตราย พ.ศ. 2535 มาตรา 23 วรรคหนึ่ง, 73, 87/2 ประกอบประมวลกฎหมายอาญา มาตรา 83 การกระทำของจำเลยทั้งสามเป็นความผิดหลายกรรมต่างกัน ให้ลงโทษทุกกรรมเป็นกระทงความผิดไปตามประมวลกฎหมายอาญา มาตรา 91 เนื่องจากจำเลยที่ 1 และที่ 2 เป็นนิติบุคคล จึงให้ปรับรวมทั้งหมด รายละ 35,386,059 บาท ส่วนจำเลยที่ 3 ซึ่งเป็นบุคคลธรรมดา พิพากษาให้จำคุก 72 เดือน 30 วัน และปรับจำเลยที่ 3 อีก 35,386,059 บาท รวมโทษปรับจำเลยทั้งสาม เป็นเงินทั้งสิ้น 106,158,177 ล้านบาท และสำหรับโทษจำคุกจำเลยที่ 3 ไม่ปรากฏว่าจำเลยที่ 3 เคยได้รับโทษจำคุกมาก่อน เห็นควรให้โอกาสกลับตนเป็นพลเมืองดี โทษจำคุกจึงให้รอการลงโทษไว้มีกำหนด 2 ปี ริบของกลางเป็นของกรมสรรพสามิต
การสืบสวนสอบสวนคดีพิเศษนี้ เป็นไปตามนโยบายของรัฐบาล และรัฐมนตรีว่าการกระทรวงยุติธรรม ที่ให้กรมสอบสวนคดีพิเศษบังคับใช้กฎหมายกับผู้กระทำความผิดที่เป็นคดีพิเศษทุกมิติ ทั้งมาตรการในการยึดสินค้าที่อาจเป็นอันตรายรวมถึงการชำระภาษีอากรให้รัฐไม่ครบ และที่สำคัญคดีนี้มีประเด็นที่อาจเกี่ยวข้องกับกระทำความผิดเกี่ยวกับยาเสพติดให้โทษ เนื่องจากทางการตรวจพิสูจน์ของศูนย์พิสูจน์หลักฐาน 6 สำนักงานตำรวจแห่งชาติ ปรากฏข้อเท็จจริงว่าสารเคมีดังกล่าวสามารถใช้เป็นสารตั้งต้น รวมทั้งเป็นสารเคมีในกระบวนการผลิตยาเสพติด ได้ทั้งหมด หากมีการลักลอบหรือส่งผ่านออกไปนอกราชอาณาจักรและผู้รับสินค้าปลายทางในประเทศเพื่อนบ้านซึ่งมีชายแดนห่างจากจุดที่ตรวจยึดเพียง 10 กิโลเมตรเศษ นำไปใช้ในการผลิตยาเสพติด ซึ่งสำนักงาน ป.ป.ส. ให้ข้อมูลเบื้องต้นว่าจะสามารถผลิตเมตแอมเฟตามีน ได้มากกว่า 1,000 ล้านเม็ด ย่อมเป็นภัยต่อความมั่นคงประเทศและความสงบเรียบร้อยอย่างรุนแรง ดังนั้น เพื่อตัดวงจรการผลิตและมิให้นำกลับเข้ามาจำหน่ายให้แก่ประชาชนภายในประเทศ จึงมีการขยายผลเกี่ยวกับเส้นทางการเงินในการสั่งซื้อสารเคมีดังกล่าว พบว่ามีบัญชีบางรายการเกี่ยวข้องกับ คดียาเสพติดที่กรมสอบสวนคดีพิเศษรับผิดชอบ จึงแจ้งข้อมูลไปยังกองยาเสพติดที่รับผิดชอบการสืบสวนสอบสวนคดีดังกล่าวเพื่อขยายผลต่อไป